

1.1 Çin Dışında Birincil Alüminyum Üretimi
2026'nın ilk yarısında, diğer denizaşırı bölgelerdeki yeni kapasite devreye almalarına ve üretim artışlarına rağmen, bu tür artışlar Orta Doğu'daki kapasite kesintilerinden kaynaklanan üretim kayıplarını telafi edemedi ve bu da denizaşırı birincil alüminyum arz açığının dikkate değer bir şekilde genişlemesine yol açtı. Haziran ayının ortasından--sonuna kadar, ABD ve İran aşamalı bir yumuşamaya ulaştı, Hürmüz Boğazı üzerinden gemi taşımacılığı yeniden başladı ve Orta Doğu'daki alüminyum izabe tesisleri faaliyetlerine yeniden başladı. Bununla birlikte, üretim kapasitelerinin yeniden başlatılması döngüsü nedeniyle kısıtlanan, kısa vadede arzın tam olarak toparlanması sağlanamamakta ve kalıcı bir küresel arz açığı bırakmaktadır.
Yeni Kapasite Devreye Alma
Xinfa Group ile Tsingshan Group'un Endonezya'nın Büyük Kijang Adası'ndaki ortak girişimi olan Taijing Aluminium, yılın ilk yarısında deneme üretimini- tamamladı. Proje, 600 kA elektrolitik hücreyi benimseyen yıllık 600.000 ton birincil alüminyum kapasitesine sahiptir. Mayıs ayının ortasında-, Vietnam'daki Dak Nong birincil alüminyum projesi planlandığı gibi ilk güç kaynağını aldı. Üç aşamada inşa edilmek üzere yıllık toplam 450.000 ton kapasiteyle tasarlanan tesisin, yıllık 150.000 tonluk Faz I kapasitesi, üretimi kademeli olarak artıracak.
Kapasite Yeniden Başlatılıyor
Avrupa'da enerji fiyatlarındaki düşüş ve enerji arzındaki istikrarın artması, jeopolitik çatışmaların tetiklediği yurt dışı tedarik kesintileri riskleriyle birleştiğinde, hükümetleri yerli üretim kapasitesine daha fazla önem vermeye ve ithalata olan bağımlılığı sürekli olarak azaltmaya yöneltti. İlgili projeler şu şekilde listelenmiştir: (1) Century Aluminium, İzlanda'daki Grundartangi alüminyum izabe tesisindeki yaklaşık 210.000 ton kapasiteli ve tesisin tasarlanan kapasitesinin -üçte ikisini karşılayan ikinci üretim hattının resmi olarak yeniden başlatıldığını duyurdu. Temmuz 2026 sonuna kadar tam üretime ulaşılması ve tesisin toplam kapasitesinin yılda 320.000 tona çıkarılması bekleniyor. Bu arada Century Aluminium, Mt. Holly alüminyum izabe tesisinde Nisan ayında atıl kapasiteyi yeniden başlattı ve ikinci çeyrek sonunda tam üretime ulaşarak kapasitesini yılda 50.000 tona çıkardı. (2) Alcoa, İspanya'daki San Ciprián alüminyum izabe tesisinin kapasitesini yıllık 205.000 tona (toplam kapasitesinin %90'ı) yükseltti ve Haziran ayı sonuna kadar yıllık 228.000 tonluk tam üretime ulaştı. (3) 1 Temmuz 2026'da Hydro, Slovalco alüminyum izabe tesisinin Slovak hükümetiyle bir anlaşmaya vardığını ve yılda yaklaşık 75.000 ton kapasiteyle Q4 2026 tarihinde resmi yeniden başlatmanın planlandığını açıkladı.
Kapasite Kapatmaları
Mart ve Nisan ayları arasında yoğunlaşan üretim askıya almaları ve kesintileri ile küresel birincil alüminyum kapasitesi H1 2026'de dikkat çekici bir daralmaya tanık oldu. Kapasite düşüşlerine iki temel faktör neden oldu: birincisi, ABD-İran'da artan gerilimler ve Hürmüz Boğazı'nın kapatılması, Orta Doğu'daki birincil alüminyum tesislerinde keskin üretim düşüşlerini tetikledi; ikincisi, enerji maliyeti baskıları bazı alüminyum izabe tesislerini faaliyetlerini durdurmaya zorladı. Etkilenen izabe tesisleri şunları içerir: (1) Mozal alüminyum izabe tesisi, yıllık yaklaşık 600.000 ton kapasiteyi içeren enerji tedarik anlaşmaları üzerine müzakerelerin başarısızlıkla sonuçlanması nedeniyle 16 Mart 2026'da üretimi resmi olarak durdurdu. (2) 12 Mart'ta Katalum (yılda 648.000 ton), doğal gaz arzındaki kesintilerin izabe tesisini %60 kapasiteyle çalışmaya zorlayacağını belirten resmi bir duyuru yayınladı; bu da yıllık yaklaşık 259.000 tonluk üretim kesintisini temsil ediyor. (3) Mart ayının ortasında{19}}Alba, Hürmüz Boğazı'ndaki nakliye kesintileri nedeniyle hammadde envanterini optimize etmek için 1-3 arası Üretim Hatlarının askıya alındığını duyurdu. Bu hamle, tesisin yıllık 1,62 milyon tonluk toplam kapasitesine karşılık, yıllık yaklaşık 308.000 tona denk gelen kapasiteyi %19 oranında azalttı. (4) 3 Nisan'da EGA'nın Abu Dabi'deki alüminyum izabe tesisi (yılda 1,5 milyon ton) tamamen kapanmaya başladı. Birincil alüminyum üretiminin tam olarak yeniden başlaması 12 aya kadar sürecek. (5) Yıllık 175.000 ton kapasitesiyle İran'ın en büyük ikinci alüminyum izabe tesisi olan Arak Alüminyum, ABD-İsrail hava saldırılarının ardından 8 Nisan'da faaliyetlerini askıya aldı.
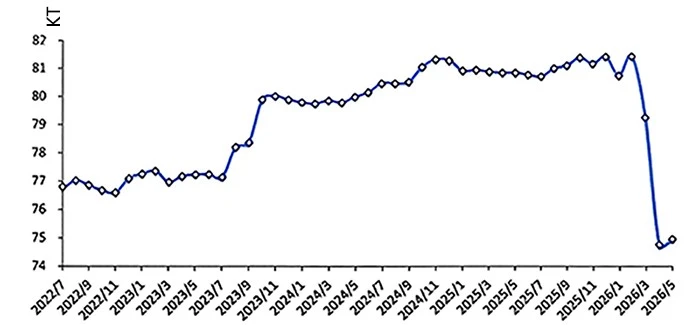
Şekil 1-1 Çin dışında Ortalama Günlük Birincil Alüminyum Üretimi
Kaynak: IAI
Uluslararası Alüminyum Enstitüsü'nün (IAI) istatistiklerine göre, Çin hariç dünya çapındaki kümülatif birincil alüminyum üretimi, Ocak-Mayıs 2026'da yıllık bazda %3,3 düşüşle-toplam 11,81 milyon ton- oldu ve ortalama günlük üretim 78.000 ton oldu. Antaike, H1 2026'deki denizaşırı birincil alüminyum üretiminin yıllık %2,1 düşüşle-14,30 milyon tona ulaşacağını tahmin ediyor.
1.2 Çin'de Birincil Alüminyum Üretimi
Çin'in birincil alüminyum üretim kapasitesi, üç büyük artımlı projeyle desteklenen H1 2026 cinsinden ılımlı bir yükseliş eğilimini sürdürdü. İlk olarak, Huomei Hongjun Aluminium & Power'ın Zhahanao'er'deki 350.000 tonluk Faz II birincil alüminyum projesi tam faaliyete geçti ve bu yıl yeni tedarikin ana kaynaklarından biri olarak hizmet verdi. İkincisi, Xinjiang Tian Shan Alüminyum, teknik iyileştirmeler yoluyla 200.000 ton etkin kapasite ekledi. Hücrelere 2025'in sonlarından bu yana gruplar halinde enerji verildi ve H1 2026'da artmaya devam etti; bazı elektrolitik hücreler stabil çalışmaya ulaştı, geri kalan yenilenen hücreler ise planlandığı gibi devreye alınacak. Şirketin birincil alüminyum üretiminin 2026'da 1,35 milyon tona ulaşması ve 2025'e kıyasla 160.000 ton artması bekleniyor. Üçüncüsü, Liaoning Zhongwang, atıl durumdaki 300.000 tonluk kapasitesinin üretimine yeniden başlayarak yıllık üretim artışına önemli bir katkı sağladı. Ancak kısmi üretim kesintileri de yaşandı. Raporlar, Mayıs ayındaki çevre denetimleri sırasında Guangxi'deki izinsiz işletme kapasitelerinin kapatıldığını ve bunun bölgesel üretim üzerinde aşağı yönlü baskı oluşturduğunu gösteriyor.
Antaike verileri, Haziran 2026 sonu itibarıyla Çin'in kurulu birincil alüminyum kapasitesinin yıllık 45,17 milyon ton olduğunu, işletme kapasitesinin ise yıllık 44,67 milyon tona ulaştığını gösteriyor. Kapasite kullanım oranı Ocak-Haziran döneminde kabaca %99'a ulaştı ve sürekli olarak yeni tarihi zirvelere ulaşarak geçen yılın aynı dönemine göre yüzde 1 puan daha yüksek oldu. Çıktı açısından, elektroliz teknolojisindeki sürekli gelişmeler, bazı üreticilerin hücre akım yoğunluğunu artırarak artan çıktı üreterek verimliliği artırmasına olanak tanıdı. Ancak saha araştırmaları bu tür kazanımların bazı denizaşırı kurumların tahmin ettiği kadar önemli olmadığını gösteriyor. Çok sayıda faktörün kapsamlı bir değerlendirmesinin ardından, Çin'in H1 2026 cinsinden birincil alüminyum üretiminin yıllık %2,2 artışla-22,34 milyon ton olduğu tahmin ediliyor.

Şekil 1-2 Çin'in Birincil Alüminyum Kapasitesindeki H1 2026 Değişimi
Kaynak: Antaike
Genel kapasite değişimlerinin ötesinde, yılın ilk yarısındaki endüstriyel gelişme, endüstriyel yerleşim ve elektrolitik hücre spesifikasyonlarında devam eden ayarlamaların yanı sıra bölgesel yer değiştirme ve teknik iyileştirmelerin hakimiyetindeydi. Politika yapıcılar ayrıca sektördeki enerji-tasarrufu ve karbon- azaltımına yönelik iyileştirmeler için açık gereklilikler yayınladı. Mayıs 2026'da Ulusal Kalkınma ve Reform Komisyonu liderliğindeki beş merkezi otorite,Temel Endüstrilerde Enerji-Tasarrufu ve Karbon- Azaltımına Yönelik Üç-Yıllık Kampanya Başlatılmasına İlişkin Bildirim(Belge No. FGWH〔2026〕698). Genelge, alüminyum elektroliz tesisleri için enerji-tasarrufu ve düşük-karbon iyileştirmelerini zorunlu kılıyor; yeni sabit-akışlı yalıtımlı alüminyum elektrolitik hücreler, grafitleştirilmiş katotlar, yüksek-kaliteli anotlar ve elektrolitik hücreler için kapalı havai gaz toplama sistemleri de dahil olmak üzere gelişmiş teknolojileri ve ekipmanları teşvik ediyor. 500 kA ve üzeri büyük-ölçekli elektrolitik hücreler yaygınlaştırılacak; motorlar, fanlar, su pompaları, ısı pompaları, hava kompresörleri ve transformatörler gibi enerji tüketen ekipmanların ise yenilenmesi ve yükseltilmesi hızlandırılacak. Baca gazından verimli atık ısı geri kazanımına ve kademeli kullanıma yönelik sistemler optimize edilecek ve düşük sıcaklıkta atık ısıdan enerji üretim teknolojisi geniş çapta dağıtılacak. 300 kA'nın altındaki önceden pişirilmiş anotlu alüminyum elektrolitik hücreler, yıllık kapasitesi 150.000 tonun altında olan bağımsız alüminyum karbon projeleri ve eski, verimsiz, kendine ait kömürle çalışan güç üniteleri için hızlandırılmış yükseltmeler gereklidir.
Yerleşim düzenlemeleriyle ilgili olarak Weiqiao Grubu, Mayıs ayında yılda yaklaşık 100.000 ton kapasiteyi Shandong'dan Yunnan'a kaydırarak hidroelektrik alüminyum portföyünü daha da genişletti. Henan'dan taşınan Xinjiang Huazhang Alüminyum ve Wanji Alüminyum (Xinjiang) yoğun inşaat halindedir ve yıl içinde tamamlanıp devreye alınması beklenmektedir. Yükseltme açısından, H1 2026'deki birden fazla proje teknik iyileştirmeler için kapasite değiştirme planları yayınladı: Qinghai West Hydropower Co., Ltd. (500.000 tpa, 312 × 600 kA hücre), Huanghe Xinye Co., Ltd. (550.000 tpa, 342 × 600 kA hücre) ve Guangyuan Hongchangsheng Aluminium Co., Ltd. (115.000 tpa, 106 x 400 kA hücre). Daha büyük elektrolitik hücrelere yönelik eğilim giderek daha belirgin hale geliyor.
1.3 Çin'de Birincil Alüminyum Üretim Maliyetleri
2026'nın başlarından bu yana düşen alümina ve enerji fiyatları, Çin'in birincil alüminyum üretim maliyetlerinde belirgin bir düşüşe neden oldu. Antaike tahminlerine göre, Çin'deki birincil alüminyumun ağırlıklı ortalama-her şey dahil vergi-maliyeti, Ocak-Haziran 2026'da bir önceki yıla göre %6,3 düşüşle ton başına 16.105 RMB'ye ulaştı. Maliyet Haziran ayında ton başına 16.149 RMB olarak gerçekleşti; aylık %0,7, yıllık %1,5 düşüşle{17}}ve 2025 sonuna göre ton başına 305 RMB daha düşük oldu. Eş zamanlı olarak artan alüminyum fiyatlarının da desteğiyle sektör, tarihin en yüksek kar marjlarına ulaştı. H1 2026'deki ortalama kar marjı ton başına 8.106 RMB'ye ulaştı (KDV ve gelir vergisi hariç; bundan sonra aynısı), yıllık bazda ton başına 4.976 RMB veya %159,0 artış gösterdi. Haziran ayında alüminyum fiyatları geriledi ve kar marjı bir önceki aya göre ton başına 334 RMB düşüşle ton başına 7.885 RMB'ye geriledi.

Tablo 1-1 Çin'in Birincil Alüminyum Üretim Maliyetleri ve Kar Marjları, H1 2026 (RMB/ton)
Kaynak: Antaike
Ana maliyet bileşenlerinin analizi, birincil alüminyum için en büyük üç maliyet kaleminin alümina, elektrik ve önceden pişirilmiş anotlar olduğunu ve yılın ilk yarısında toplam maliyetlerin sırasıyla %33,6, %34,5 ve %16,8'ini-oluşturduğunu göstermektedir. Alümina fiyatlarının düşmesiyle birlikte elektrik en büyük maliyet bileşeni haline geldi. 2025 yıl sonu ile karşılaştırıldığında üç temel maliyet kaleminde sırasıyla %12,9, %10,9 ve %0,9 oranında düşüş yaşandı.

Şekil 1-3 Çin'in Hepsi Bir Arada Birincil Alüminyum Üretim Maliyetlerinin Bileşimi, H1 2026
Kaynak: Antaike
Düşen Güç MaliyetleriHaziran sonu itibarıyla, kendi kendine-üretilen enerji Çin'in birincil alüminyum kapasitesinin kabaca %54'ünü sağlıyordu; şebeke gücü ise yaklaşık %44'ünü oluşturuyordu. H1 2026'da ülke çapında kömür güvenliği denetimi sıkılaştırıldı. Büyük kömür-üreten bölgeler, Shanxi'deki maden kazalarının ardından düzeltme amacıyla üretimi askıya aldı ve bu da kömür üretimindeki artışı kısıtladı. Endonezya kömür ihracat kotalarını ve idari prosedürlerini sıkılaştırdı; Orta Doğu jeopolitiğinin etkisiyle artan uluslararası enerji fiyatlarıyla birleştiğinde kömür ithalatı yıldan yıla-kesinlikle-düştü. Bu arada, artan genel elektrik talebi kömür fiyatlarını da yükseltti ve alüminyum üreticilerinin kendi{11}}elektrik üretim maliyetlerini artırdı. Ancak rüzgar ve güneş enerjisi kurulu kapasitesinin sürekli genişlemesi, yenilenebilir enerji üretiminin payını artırdı, yüksek termal enerji maliyetlerini kısmen dengeledi ve genel enerji maliyetlerini orta derecede düşürdü. Antaike istatistikleri, Haziran 2026'da ağırlıklı ortalama kendi üretimli elektrik tarifesinin kWh başına 0,372 RMB olduğunu, bu rakamın 2025 sonuna göre kWh başına 0,001 RMB ve yıllık bazda kWh başına 0,04 RMB arttığını gösteriyor. Şebeke elektrik tarifesi, 2025 sonuna kıyasla kWh başına 0,045 RMB düşüşle kWh başına ortalama 0,435 RMB oldu ve yıllık-kWh başına 0,007 RMB arttı. Kapsamlı ağırlıklı ortalama elektrik tarifesi Haziran ayında kWh başına 0,403 RMB'ye ulaştı; bu da 2025 sonuna göre kWh başına 0,02 RMB daha düşük oldu. Ocak-Haziran dönemi kapsamlı ağırlıklı ortalama elektrik tarifesi, yıllık bazda kWh başına 0,002 RMB düşüşle kWh başına 0,412 RMB oldu.
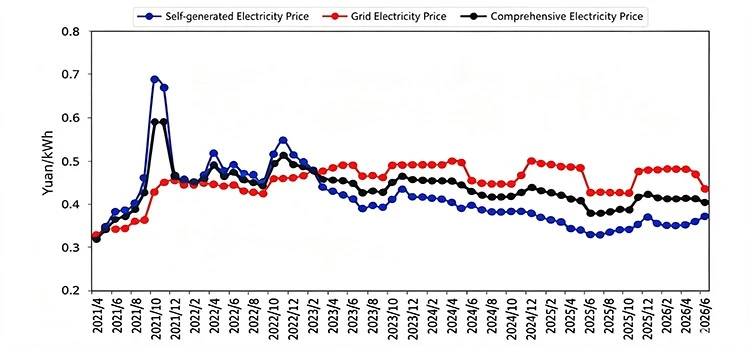
Şekil 1-4 Çin'in Birincil Alüminyum Endüstrisinde Enerji Tarifesi Eğilimi
Kaynak: Antaike
Daha Düşük Alümina MaliyetleriYılın başında küresel boksit arz fazlası, tedarik maliyetlerini düşürdü. Alümina sektöründeki aşırı arz ve kalıcı stok birikimiyle birleştiğinde, alüminaya yönelik maliyet desteği zayıfladı. Birinci çeyreğin sonundan ikinci çeyreğe kadar Hürmüz Boğazı'nın kapatılması ham petrol fiyatlarını ve okyanus navlun oranlarını yukarı çekerken, piyasanın Gine'den boksit ihracatının sıkılaşacağına dair beklentileri yoğunlaştı. Boksit fiyatlarının dibe vurup toparlanması alümina maliyetlerinde ılımlı bir toparlanmayı tetikledi. Öyle olsa bile, alümina maliyetleri yılın ilk yarısında-yılın-yılına göre daha düşük kaldı. Bu çerçevede, ön-aylık alümina vadeli işlem sözleşmesi, Temmuz 2025'in ortası ile sonu-sonları arasında görülen ton başına 3.577 RMB'lik zirveden %31,9 düşüşle ton başına 2.437 RMB ile rekor düşük bir seviyeye ulaştı. Alümina spot fiyatları, geçen yılın Aralık ayı sonunda ton başına 2.697 RMB'den{20}} düştü. Ocak 2026 sonlarında ton başına minimum 2.646 RMB. Antaike spot tekliflerine göre, ortalama alümina spot fiyatı Ocak-Haziran 2026'da ton başına 2.705 RMB'ye ulaştı ve bir önceki yıla göre %21,8 düştü.
Salınımlı Yukarı Anot MaliyetleriAnot üretimine yönelik yüksek hammadde maliyetleri nedeniyle yurt içi önceden pişirilmiş anot fiyatları, 2026'da yukarı yönlü bir fiyat merkeziyle birlikte yüksek seviyelerde yatay bir eğilim gösterdi. Antaike spot fiyat tekliflerinden hesaplandığında, ortalama önceden pişirilmiş anot fiyatı H1 2026 cinsinden ton başına 5.611 RMB olarak gerçekleşti ve bu, ton başına 711 RMB veya yıllık-%14,5 arttı.